Wird im Zugewinnausgleich das Unternehmen geteilt?
Nein. Der Zugewinnausgleich ist in der Regel ein Geldanspruch: Ausgeglichen wird die Hälfte des Unterschieds zwischen den Zugewinnen beider Ehegatten. Der Unternehmenswert ist eine Position in dieser Rechnung. Wie hoch der Anspruch im Einzelfall ist und wie er erfüllt wird, klären Sie mit Ihrer Anwältin oder Ihrem Anwalt.
Muss das Unternehmen wegen des Zugewinnausgleichs verkauft werden?
Das lässt sich nicht pauschal beantworten und ist eine rechtliche Frage. Für die Bewertung wird zwar ein fiktiver Verkauf unterstellt, etwa für die latente Steuer, ein tatsächlicher Verkauf folgt daraus aber nicht. Die Ausgleichsforderung ist auf das Vermögen begrenzt, das bei Rechtshängigkeit des Scheidungsantrags nach Abzug der Verbindlichkeiten vorhanden ist (§§ 1378 Abs. 2, 1384 BGB); Kosten einer Finanzierung der Zahlung mindern den Unternehmenswert dagegen nicht. Eine nachvollziehbare Zahl hilft, Finanzierung und Einigung realistisch zu planen.
Was zählt, wenn der Erfolg stark an der Person des Inhabers hängt?
Bewertet wird nur die Ertragskraft, die auf einen Erwerber übergehen kann. Der Teil, der auf der persönlichen Arbeit des Inhabers beruht, wird über einen individuellen Unternehmerlohn abgezogen; persönliche Kontakte und Reputation können über eine zeitlich begrenzte Übertragbarkeit berücksichtigt werden.
Welcher Stichtag ist maßgeblich?
Für das Endvermögen die Rechtshängigkeit des Scheidungsantrags, also dessen Zustellung (§ 1384 BGB). Für das Anfangsvermögen der Beginn des Güterstands, meist die Eheschließung; es wird auf die Kaufkraft des Endstichtags hochgerechnet. Auf Verlangen ist zudem Auskunft über das Vermögen zum Zeitpunkt der Trennung zu erteilen (§ 1379 BGB); dann kann auch eine Bewertung zu diesem Zeitpunkt nötig werden. Alle Stichtage bewerten wir nach denselben Grundsätzen. Für Stichtage bis einschließlich 8. April 2026 (Veröffentlichung der Neufassung) gilt grundsätzlich IDW S 1 in der Fassung 2008, die Fassung 2026 nur bei ausdrücklicher Vereinbarung; wir legen das in der Auftragsbestätigung fest.
Das Unternehmen gab es schon vor der Ehe oder es wurde geerbt – was gilt dann?
Bestand das Unternehmen schon bei der Eheschließung, wird es zu beiden Stichtagen bewertet; in den Zugewinn fällt nur der Wertzuwachs über die Kaufkraftanpassung hinaus. Wurde es während der Ehe geerbt oder geschenkt, wird es dem Anfangsvermögen mit dem Wert zum Erwerbszeitpunkt hinzugerechnet (§§ 1374 Abs. 2, 1376 Abs. 1 BGB) – das ist ein weiterer Bewertungsstichtag. In beiden Fällen setzen wir die latente Steuer zu jedem Stichtag an.
Wie wird ein angemessener Unternehmerlohn bestimmt?
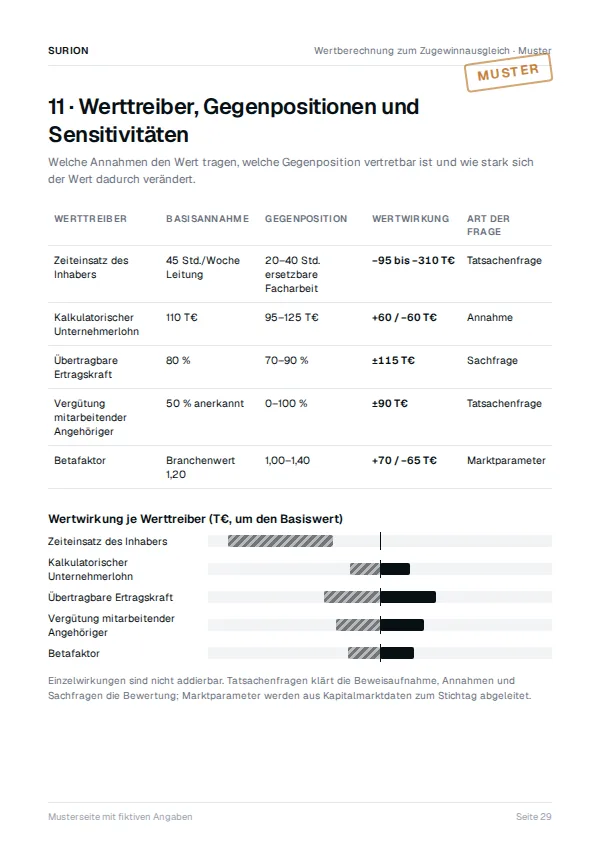
Nach der Rechtsprechung orientiert er sich an den individuellen Verhältnissen: Aufgaben, Verantwortung, Qualifikation und tatsächlicher Arbeitseinsatz, einschließlich nicht leitender Tätigkeiten. Maßstab sind die Kosten eines Ersatzes für diesen Einsatz; was darüber hinaus an der Person hängt, erfassen wir bei der übertragbaren Ertragskraft, damit nichts doppelt gekürzt wird. Wir leiten ihn nachvollziehbar her und zeigen, wie stark er den Wert bewegt.
Was ist der Unterschied zwischen Unternehmenswert und Buchwert?
Der Buchwert zeigt das bilanzielle Eigenkapital. Der Unternehmenswert ergibt sich aus der künftigen, übertragbaren Ertragskraft; Untergrenze ist in der Regel der Liquidationswert, nicht betriebsnotwendiges Vermögen kommt hinzu. Buch- und Unternehmenswert können weit auseinanderliegen – in beide Richtungen.
Wie werden freiberufliche Praxen bewertet?
Für Praxen hält der Bundesgerichtshof ein modifiziertes Ertragswertverfahren für vorzugswürdig: Substanzwert plus übertragbarer Goodwill; bei dessen Ermittlung wird ein individueller Unternehmerlohn von den Erträgen abgezogen. Der Berufsstand der Wirtschaftsprüfer (IDW S 13) sieht diesen Ansatz methodisch kritisch. Welche Methode maßgeblich ist, entscheidet im Streitfall das Gericht; wir legen offen, wie sich die Ansätze im konkreten Fall unterscheiden.
Werden Steuern berücksichtigt?
Ja. Nach der Rechtsprechung des Bundesgerichtshofs ist eine latente Ertragsteuer abzuziehen, unabhängig von einer Verkaufsabsicht (BGH, Urteil vom 9. Februar 2011, XII ZR 40/09). Bestand das Unternehmen schon bei der Eheschließung, setzen wir sie zu beiden Stichtagen an; eine Besteuerung nur des Endvermögens wäre nicht sachgerecht. Nach IDW S 13 kann gegenläufig ein Steuervorteil des fiktiven Erwerbers zu würdigen sein. Die steuerlichen Prämissen stimmen Sie mit Ihrer Steuerberatung ab.
Kann ich ein vorhandenes Gutachten prüfen lassen?
Ja. Wir prüfen Methodik, Annahmen und Rechenweg eines Privat-, Partei- oder Gerichtsgutachtens und beurteilen mit Begründung, ob das Ergebnis angemessen und nachvollziehbar ist. Sollen sachgerechte Alternativen beziffert werden, vereinbaren wir das gesondert zum Festpreis.
Ich habe keinen Einblick in die Zahlen – was kann ich tun?
Im Zugewinnausgleich besteht ein Anspruch auf Auskunft über das Vermögen; auf Verlangen sind Belege vorzulegen (§ 1379 BGB). Wie Sie ihn geltend machen, klären Sie mit Ihrer Anwältin oder Ihrem Anwalt. Bestreitet die Gegenseite eine Wertermittlung, muss sie Umstände, die nur sie kennen kann – etwa den tatsächlichen Arbeitseinsatz –, näher darlegen (sekundäre Darlegungslast, BGH, XII ZR 108/16). Wir sagen Ihnen, welche Unterlagen für eine fundierte Bewertung nötig sind, und prüfen, ob die vorgelegten ausreichen. Ist das Unternehmen eine GmbH, GmbH & Co. KG oder AG, geben wir vorab kostenfrei eine erste Einordnung, sofern die Jahresabschlüsse im Unternehmensregister öffentlich einsehbar sind. Kleine Gesellschaften veröffentlichen oft nur die Bilanz ohne Gewinn- und Verlustrechnung; die Einordnung zeigt deshalb Tendenzen und ersetzt weder Auskunft noch Bewertung.
Woran erkenne ich, ob ein Unternehmenswert zu hoch oder zu niedrig angesetzt ist?
An den Annahmen, die den Wert tragen: Unternehmerlohn, Bereinigung von Einmal- und Sondereffekten, Planung, Kapitalisierungszins und übertragbare Ertragskraft. Wir prüfen diese Stellschrauben und zeigen, wie sachgerechte Alternativen wirken – in beide Richtungen.
Für wen arbeiten Sie in einem Fall?
In einer von zwei Rollen: als neutraler Gutachter, wenn beide Ehegatten uns gemeinsam beauftragen, oder als Parteigutachter für eine Seite – nie für beide gegeneinander. In beiden Rollen ist die Bewertung nachvollziehbar und methodisch korrekt: angelehnt an IDW S 1 und IDW S 13, jede Annahme offengelegt, damit Gegenseite und Gericht sie nachprüfen können.
Was, wenn das Ergebnis nicht meinen Erwartungen entspricht?
Dann wissen Sie es vor der Verhandlung – nicht erst aus einem Gerichtsgutachten. Im Parteiauftrag gehört das Ergebnis Ihnen; wie Sie es verwenden, entscheiden Sie mit Ihrer Anwältin oder Ihrem Anwalt. Einen Wert an Erwartungen anzupassen, würde ihn angreifbar machen – deshalb tun wir das nicht.
Wie vertraulich ist die Anfrage – und sprechen Sie mit der Gegenseite?
Ihre Angaben und Unterlagen verwenden wir nur für den Auftrag; auf Wunsch schließen wir eine Verschwiegenheitsvereinbarung. Im Parteiauftrag nehmen wir ohne Ihre Zustimmung keinen Kontakt zur Gegenseite auf. Für den ersten Kontakt brauchen wir weder Ihren Firmennamen noch Unterlagen.
Kann eine Bewertung auch gemeinsam beauftragt werden?
Ja. Beide Ehegatten können uns gemeinsam beauftragen. Das schafft eine gemeinsame Faktenbasis und ist oft der kürzeste Weg zu einer Einigung. Daneben arbeiten wir als Parteigutachter für eine Seite.
Ist eine Bewertung vor Gericht verwertbar?
Ein Parteigutachten ist im Verfahren qualifizierter Parteivortrag; das Gericht kann zusätzlich einen eigenen Sachverständigen bestellen. Unsere Berichte legen Annahmen, Rechenweg und Quellen offen, damit Gegenseite und Gericht sie nachprüfen können. Eine Wertberechnung dient vor allem Verhandlung und Entscheidung; im Verfahren kann sie geringer gewichtet werden als ein vollständiges Gutachten. Auf Wunsch erläutern wir unseren Bericht im Gerichtstermin, soweit das Gericht dies zulässt.
Welche Unterlagen werden benötigt?
Für die erste Einordnung keine. Für die Bewertung typischerweise Jahresabschlüsse der Jahre vor dem Stichtag, Auswertungen, gegebenenfalls Planungen, Gesellschaftsvertrag und Angaben zur Tätigkeit des Inhabers. Die genaue Liste erhalten Sie mit dem Angebot.
Wie lange dauert eine Bewertung?
Ab vollständigen Unterlagen liegt eine Wertberechnung in 2–4 Werktagen vor, eine Gutachterliche Stellungnahme auf Wunsch als Express in 1–2 Wochen; bei einem Gutachten richtet sich der Zeitrahmen nach dem Umfang. Bei Eingang bis 15 Uhr melden wir uns am selben Werktag (Montag bis Freitag). Den Zeitrahmen legen wir vor der Beauftragung verbindlich fest – auch mit Blick auf anstehende Termine.
Was kostet eine Bewertung oder Gutachtenprüfung?
Wir arbeiten zum Festpreis. Ihn nennen wir nach dem kostenfreien Erstgespräch schriftlich, vor jeder Beauftragung. Er richtet sich nach dem Umfang: der Zahl der Stichtage – im Zugewinnausgleich oft Anfangs- und Endvermögen –, der Zahl der Gesellschaften, der Lage der Unterlagen und nach dem Format: Wertberechnung, Gutachterliche Stellungnahme, Gutachten oder Prüfung eines vorhandenen Gutachtens. Eine Preisliste nennen wir bewusst nicht: Ein Einzelunternehmen zu einem Stichtag ist ein anderer Auftrag als verbundene Gesellschaften zu zwei Stichtagen. Im Parteiauftrag trägt die beauftragende Seite die Kosten; beauftragen beide Ehegatten uns gemeinsam als neutralen Gutachter, verteilen sie die Kosten nach ihrer Vereinbarung.
 Oliver Sonntag, M.Sc.
 Prof. Dr. Daniel Stenger